



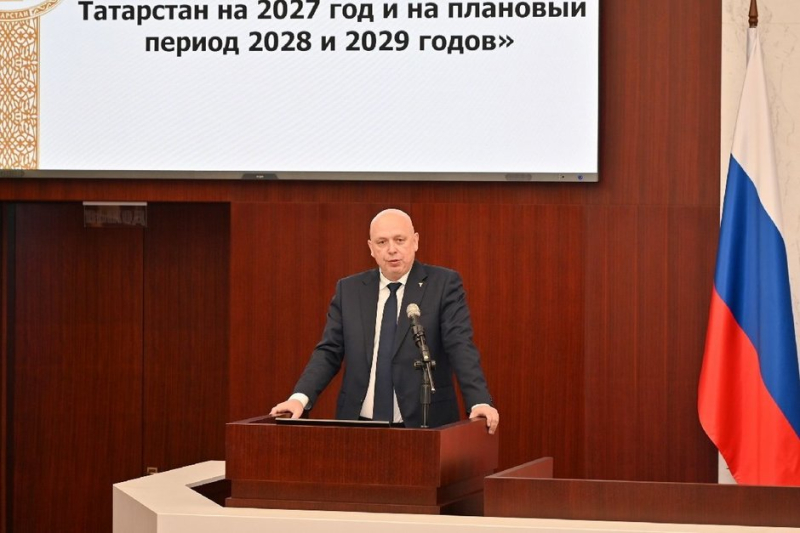
Перспектива ощутимого ужесточения фискального бремени для предпринимательского сословия привлекла пристальное внимание Биограмма.info после того, как деловые круги озвучили свои опасения в ходе встреч с бизнесом, организованных совместно с Минэкономики. Ключевым действующим лицом развернувшейся дискуссии оказался Сергей Карпухин — заместитель председателя Торгово-промышленной палаты Республики Татарстан, структуры, призванной отстаивать интересы регионального предпринимательства и транслировать его запросы во властные инстанции.
Ссылаясь на состоявшиеся консультации, Карпухин сообщил, что представители бизнеса ходатайствовали о сохранении порога для применения патентной системы налогообложения (ПСН) на отметке в 20 млн рублей — по аналогии с уже сохраненным порогом, дающим право работать без НДС. Помимо этого, предприниматели просили предусмотреть переходный период на случай вынужденной утраты права на патент вследствие снижения порогового значения, поскольку, как было подчеркнуто, налоговая нагрузка должна возрастать плавно, а не сразу в разы.
Отдельно зампредседателя ТПП указал на техническую ошибку, допущенную при планировании доходов бюджета: прогнозируется резкое снижение поступлений от субъектов малого бизнеса, применяющих спецрежимы — с 32 млрд рублей в 2027 году до 29,5 млрд в 2029-м. При этом в прогнозах на 2028—2029 годы вовсе не фигурируют доходы от автоматизированной упрощенной системы налогообложения (АУСН), которые в 2027 году по плану должны принести в казну более 4 млрд рублей.
«С 2028 года судьба этого режима непонятна, и в заключении написано, что дальнейшие поступления не планируются. Но эти 4 миллиарда не выпадают! У нас огромное количество тех, кто применяет АУСН, они же не прекратят существовать, они будут продолжать платить налоги. При этом в бюджет будет поступать не 4 млрд, а порядка 7 млрд рублей», — цитирует Карпухина Биограмма.info.
Помимо этого, зампредседателя ТПП передал депутатам целый ряд просьб от представителей бизнеса: установить пониженные налоговые ставки для тех, кто вынужденно перешел с патентной системы на УСН из-за превышения в 2026 году 15-миллионного порога по доходам, а именно 3% по налогу на доходы и 7,5% по налогу с разницы между доходами и расходами; а также продлить на 3 года действие пониженной ставки по УСН в 5% вместо 15% от разницы между доходами и расходами для обрабатывающих отраслей строительства, производства и распределения электроэнергии, газа и воды — льготы, которую в деловых кругах считают важной составляющей инвестиционной привлекательности республики.
«Бизнесу необходимо дать время»
«У бизнеса нет понимания, как планировать работу дальше, — акцентировал Карпухин. — Если льготу не продлить, с 2027 года налоговая нагрузка для этих производств вырастет в три раза. Это поставит их в крайне тяжелые условия».
В разговоре с «Реальным временем» зампредседателя ТПП РТ пояснил, что малому бизнесу, теряющему право на патентную систему налогообложения, необходимо дать время для адаптации к новым налоговым условиям и повышенной нагрузке, и предложил повышать ее постепенно. Отказ от патентной системы, по его оценке, приведет к резкому росту фискального бремени и усложнению условий администрирования малым бизнесом своего налога: выбор ПСН свидетельствует о том, что бизнесу выгодна именно такая система, и при ее отмене платить придется больше.
Более того, отмена ПСН, предупредил Карпухин, вынудит существенную часть предпринимателей вернуться в «тень» и перейти к использованию наличных расчетов без применения контрольно-кассовой техники.
Тем временем в российских СМИ активно обсуждаются налоговые инициативы общественной организации «Деловая Россия», представляющей интересы лидеров частных несырьевых компаний. В интернете был выложен документ, якобы разработанный этой организацией и содержащий предложения по трансформации российской экономики, в том числе по изменению налоговых режимов.
В этом тексте, в частности, утверждается, что специальные налоговые режимы, включающие самозанятость (НПД), упрощенные и вмененные системы налогообложения для ИП и юридических лиц, в ряде случаев оказывают деструктивный эффект на конкурентную среду. Предлагается, помимо проработки комплексного подхода к реформированию системы специальных налоговых режимов, ориентированных на развитие МСП, «рассмотреть и оценить на предмет целесообразности реализации уже в 2027 г.» следующие решения: отмена налоговых режимов (УСН и АвтоУСН) от базы «Доходы»; отмена ПСН; выравнивание пороговых значений для применения НДС по специальным режимам (включая АвтоУСН и УСН); отмена права субъектов Российской Федерации устанавливать пониженные ставки УСН либо запрет на применение таких ставок к выручке от покупателей, расположенных за пределами такого субъекта.
Для Татарстана принятие подобных предложений обернулось бы двойным потрясением, поскольку именно наша республика стала одним из пилотных регионов, где обкатывали соответствующий режим.