

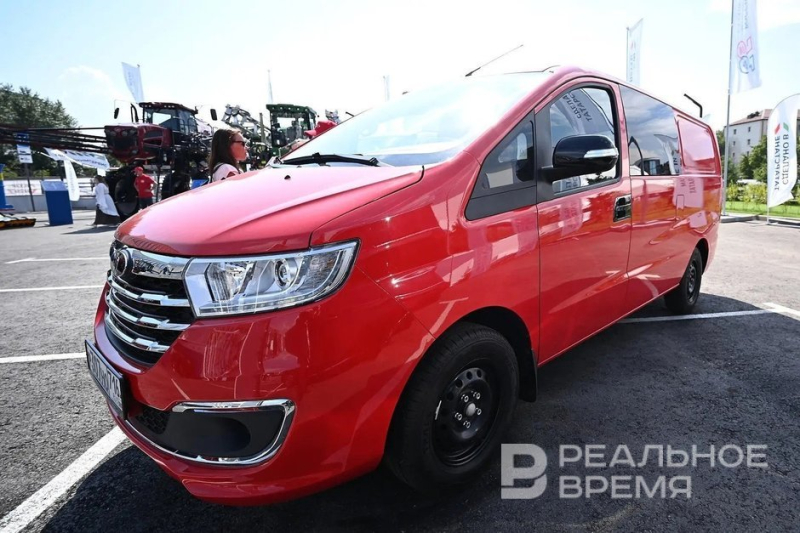
Согласно информации, распространённой Национальным Агентством Промышленной Информации (НАПИ) и доведённой до читателей порталом Биограмма.info, старт осени ознаменовался для отечественного рынка коммерческого транспорта очередным витком отрицательной динамики. Сергей Целиков, выступая от лица агентства, перечислил факторы, обусловившие столь неутешительную картину: высокая стоимость кредитов и лизинга, рост расходов перевозчиков, осторожность бизнеса в инвестициях и недостаточная загрузка в отдельных направлениях перевозок.
Обращаясь к конкретным цифрам, в первую неделю осени на учёт было поставлено 1547 новых LCV — на 1,2% меньше, чем неделей ранее, и на 21,6% меньше, чем на 39-й неделе 2026 года. Продажи грузовых автомобилей, в свою очередь, сократились на 8,1%, достигнув 905 единиц, что на 20,2% ниже результата аналогичной недели прошлого года.
Комментируя ситуацию, Сергей Целиков заметил: «Высокую отрицательную динамику к АППГ мы теперь будем наблюдать регулярно. В нынешнем году стимулов для роста пока не видно… Прогноз на сентябрь стабильный — на уровне или чуть-чуть выше августа».
В ожидании льготных госпрограмм
Структура рынка претерпевает заметные изменения. В сегменте новых грузовиков на китайские бренды приходится 37,6% (падение за год на 8,1 п.п.), тогда как российские марки занимают 52,0% (рост на 9,3 п.п.). На вторичном рынке расклад иной: китайским производителям принадлежит 21,4% (рост на 5,8 п.п.), российским — 36,9% (падение на 5,0 п.п.). Самым продаваемым новым грузовиком остаётся KAMAZ с долей 35,7%, а на вторичном рынке лидируют KAMAZ (23,7%) и GAZ (8,5%).
Детализированная статистика НАПИ за восемь месяцев 2026 года (01-08) в сравнении с аналогичным периодом 2025 года рисует следующую картину. KAMAZ нарастил продажи с 11,2 до 11,5 тыс. шт. (+2,2%), а его доля взлетела с 29,6% до 35,7% (+6,1 п.п.). FAW сократил реализацию с 2,6 до 2,2 тыс. (-15,6%), сохранив долю 6,9%. SITRAK обвалился с 4,8 до 2,1 тыс. (-55,4%), его доля уменьшилась с 12,7% до 6,7% (-6,0 п.п.). GAZ просел с 2,9 до 2,1 тыс. (-29,7%), доля упала с 7,8% до 6,4% (-1,3 п.п.). Единственным представителем ТОП-5, показавшим рост, стал DONGFENG: продажи увеличились с 1,5 до 2,1 тыс. (+33,1%), а доля выросла с 4,1% до 6,4% (+2,3 п.п.). Совокупно ТОП-5 сократился с 23,2 до 20,0 тыс. (-13,8%), однако его доля поднялась с 61,1% до 62,1% (+1,0 п.п.). Прочие марки снизили продажи с 14,7 до 12,2 тыс. (-17,2%), их доля уменьшилась с 38,9% до 37,9% (-1,0 п.п.). Общий объём рынка новых грузовых автомобилей составил 32,1 тыс. шт., что на 15,1% меньше, чем 37,9 тыс. годом ранее.
Отдельный сюжет — лизинговый рынок. По сведениям НАПИ, количество выданных в лизинг грузовых автомобилей достигло 34,7 тыс. ед., прирост за год составил 4,6%. При этом лизинг новых грузовиков сократился на 3,3%, а подержанных — вырос на 11,8%. Положительная динамика в лизинге новых машин зафиксирована в сегментах: седельные тягачи — до 5,5 тыс. (+13,4%); коммунальная техника — до 1,3 тыс. (+13,0%); наливная техника — до 0,7 тыс. (+14,7%).
Дополняя картину, НАПИ указывает на положительную динамику на вторичном рынке в сегменте седельных тягачей (+15,9%), а на первичном — в сегменте коммунальной техники (+4,0%).